
「FXで利益を再投資したら、資金はどのように変わるのでしょうか?」
一定の利益率を仮定した複利計算は、元金×(1+利益率)の期間乗で求められます。
例えば、元金100万円を毎月5%ずつ増やせると仮定すると、12か月後の資金は約179.59万円です。
ただし、FXで毎月同じ利益率が続くわけではなく、この金額は将来の実績を予測したものではありません。
ここでは、複利と単利の違い、Excelの計算式、月利別のシミュレーション、損失が出たときの資金管理を整理します。
先に数値を確認したい方は、100万円からの複利シミュレーションへ進んでください。
「FXには夢がある」と言われて、知っておきたい複利の仕組み
『FXには夢があります!』
これは、私がFXメンターと出会って、一番初めに言われた言葉でした。
静かに、おちついた口調で、私に伝えてきたその空気感は、真実に迫る雰囲気でした。
けっして、私をやる気にさせるためや、夢を持たせるためではないことだけは、当時の私にも分かりました。
複利には、残した利益を次の運用に回せるという特徴があります。
でも、複利計算の表だけを見て「このペースなら必ず増える」と考えるのは早いですよね。
増える仕組みと、減るときの影響をセットで理解しておきましょう。
FXの複利運用と単利運用の違い
一般に、複利は元金に加え、過去に得た利息にも次の利息が付く仕組みです。
FXでは預金のように決まった利息が付くわけではなく、取引で残した利益を運用資金に加える考え方を「複利運用」と呼んでいます。
| 比較する項目 | FXでの考え方 |
|---|---|
| 複利運用 | 利益を口座に残し、現在の資金に合わせて次の取引規模を見直す |
| 単利型の運用 | 利益を次の取引規模に反映させず、基準となる資金やリスク額を固定する |
| 共通する注意点 | どちらも損失があり、一定額の利益が毎年得られる仕組みではない |
例えば、100万円に対して毎月5%の利益を仮定すると、単利型では月5万円を固定して12か月後に160万円、複利では約179.59万円になります。
これは毎月利益が出て、途中の出金や損失がない場合の比較です。
資金が少ないから複利、多いから単利と決める必要はありません。
生活に必要なお金、出金する予定、許容できる損失を分けて考えましょう。
FXの複利計算のやり方|計算式とExcelの入力例
将来の資金=元金×(1+各期間の利益率)期間数
元金100万円・月利5%・12か月なら、1,000,000×1.0512です。
Excelでは、以下のように元金・月利・月数を分けて入力すると、条件を変えて試算できます。
| セル・項目 | 入力内容 |
|---|---|
| B1:元金 | 1000000 |
| B2:仮定する月利 | 5% |
| B3:月数 | 12 |
| 計算結果 | =B1*(1+B2)^B3 |
| FV関数での同じ計算 | =FV(B2,B3,0,-B1) |
| B4:目標金額 | 100000000(1億円の場合) |
| 目標以上になる最初の月数 | =ROUNDUP(LN(B4/B1)/LN(1+B2),0) |
FV関数の「0」は期間ごとの積立がないこと、元金の前の「-」は将来の資金を正の数で表示するための符号です。
最後の月数の式は、元金が0より大きく、目標金額が元金より大きく、月利が0より大きい場合に使います。
月利5%を「5」と入力すると500%として計算されるため、5%または0.05と入力してください。
参考:Microsoft「FV関数」。
100万円からの複利シミュレーション|1,000万円・1億円まで何か月?
以下は、毎月同じ利益率を維持できた場合の仮定の計算です。
追加入金・出金・税金は計算に入れず、取引コストを差し引いた後の資金が毎月指定した割合だけ増えるものとします。
毎月の利益を全額残して再投資し、目標額を初めて上回る整数の月数を示しています。
ここに示す月利はおすすめの目標値ではなく、計算の違いを比較するための数字です。
月利5%を仮定した場合
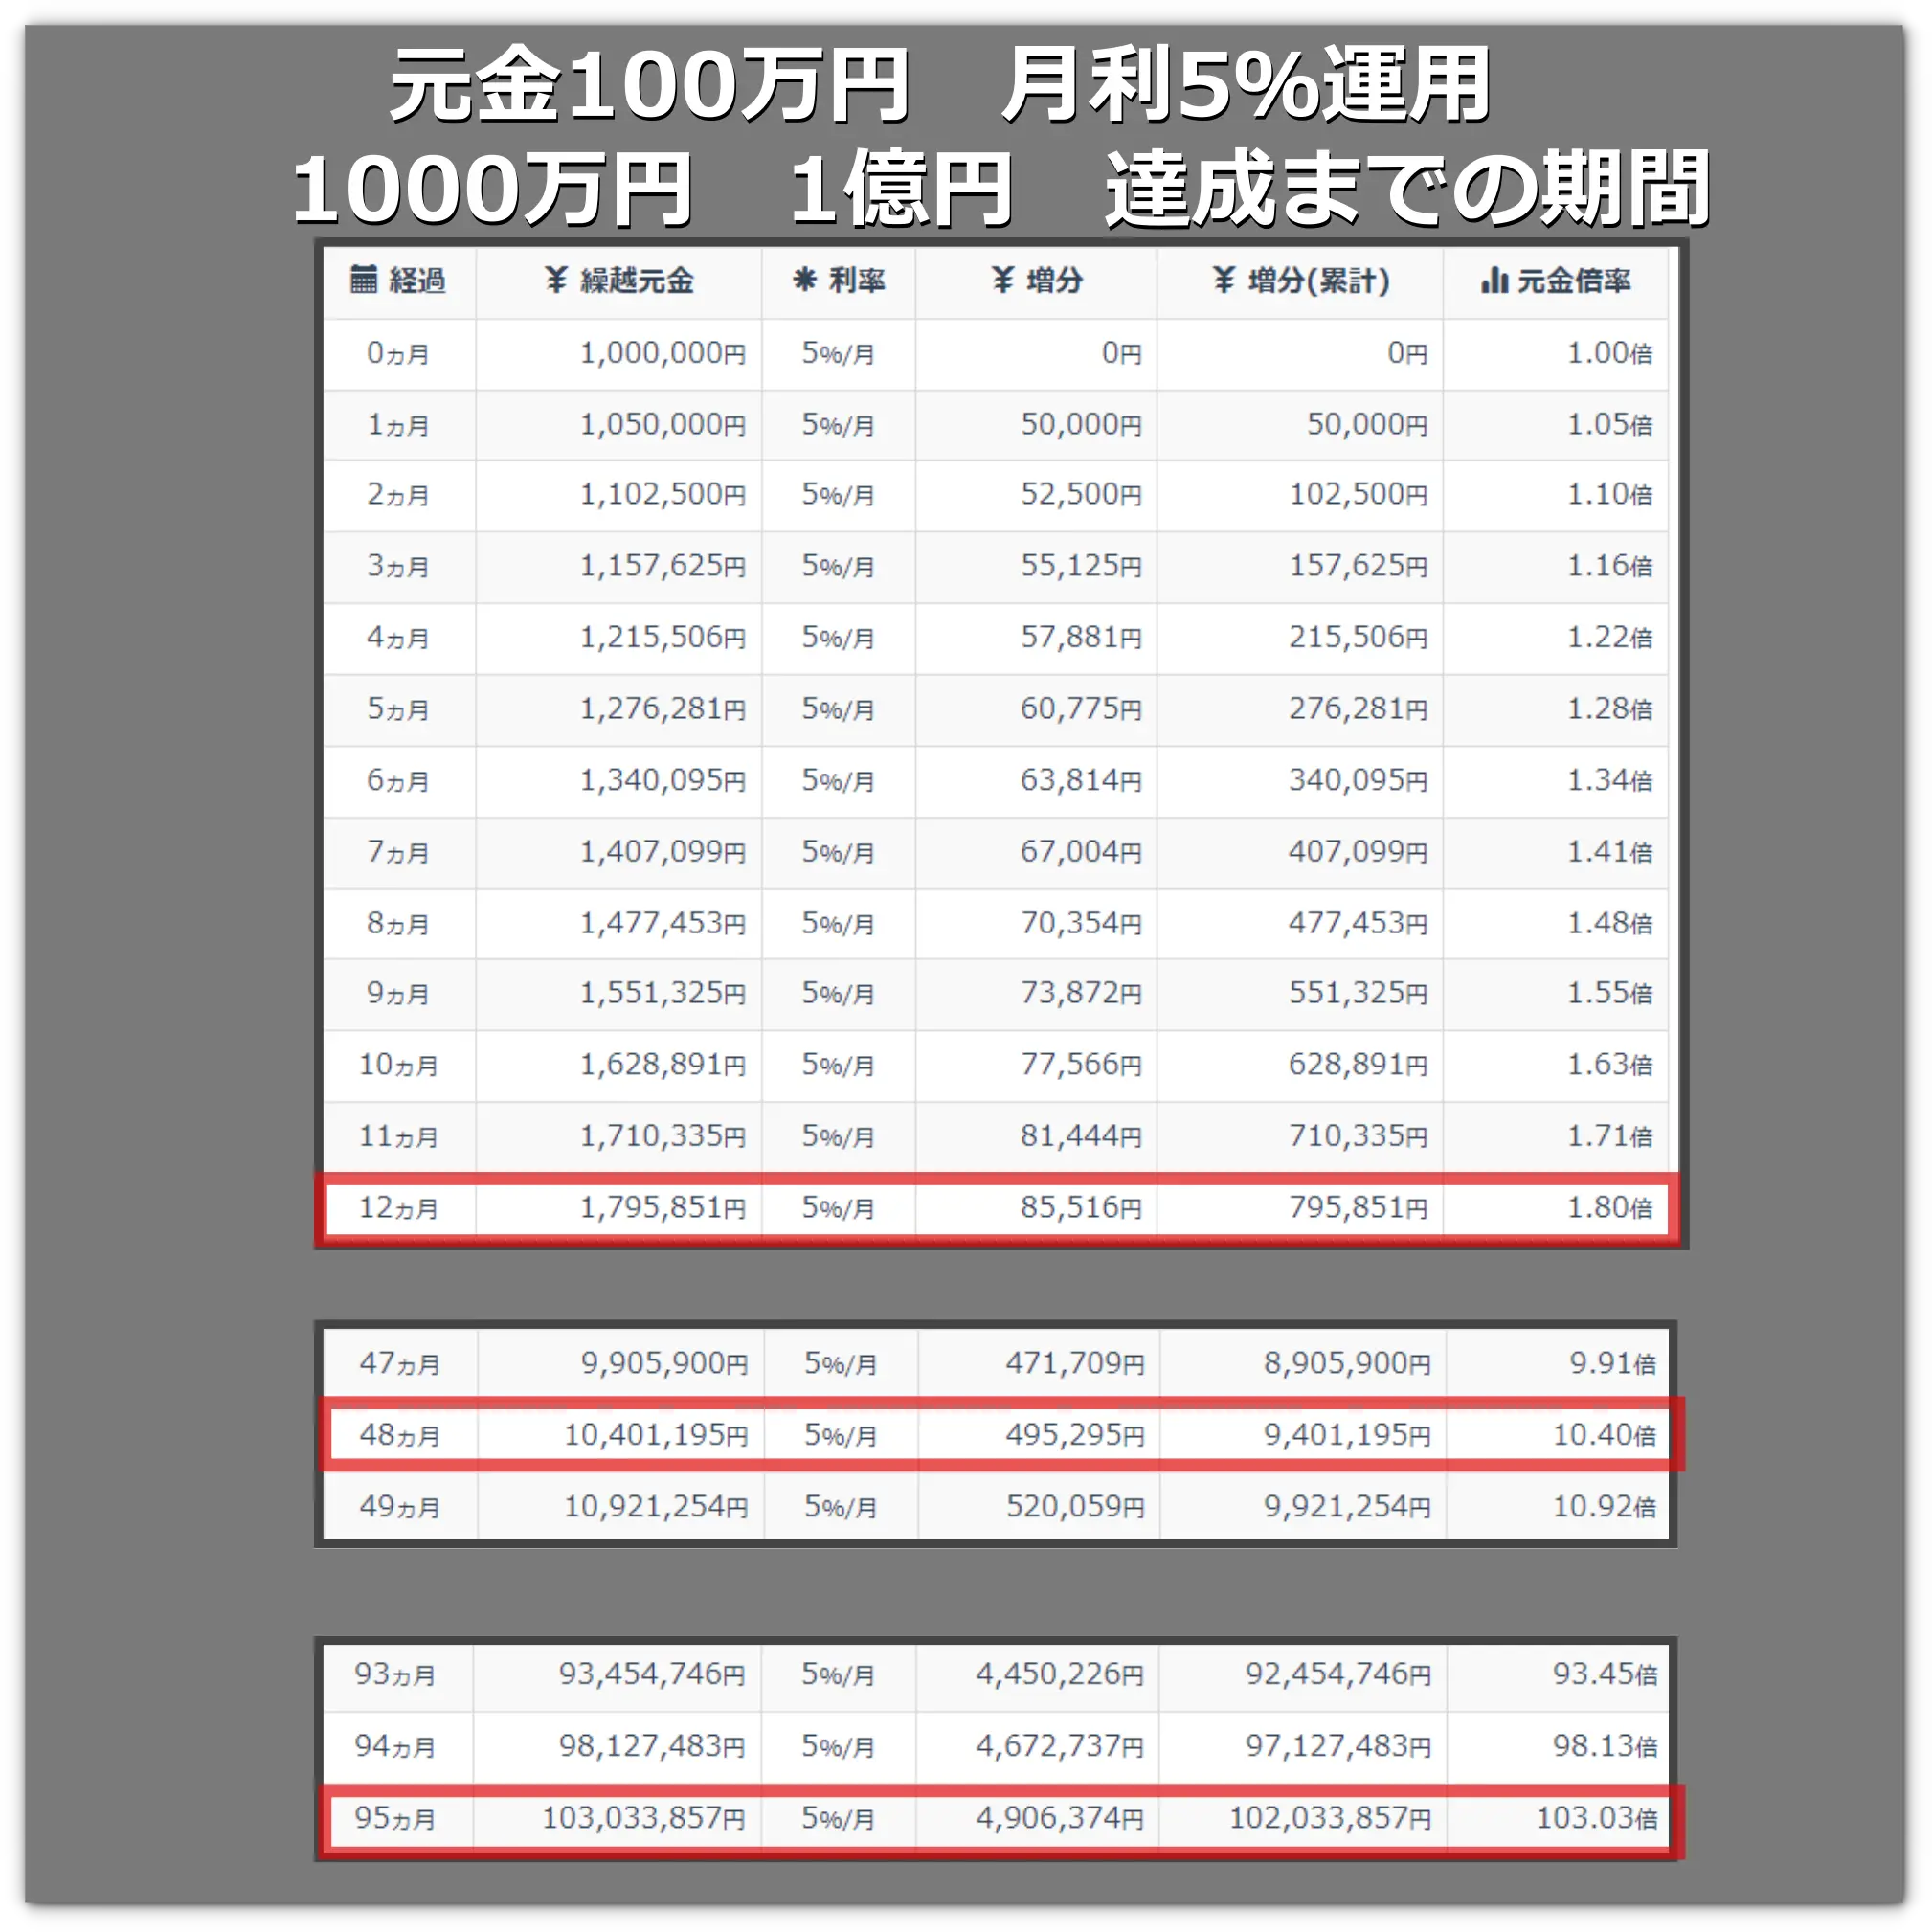
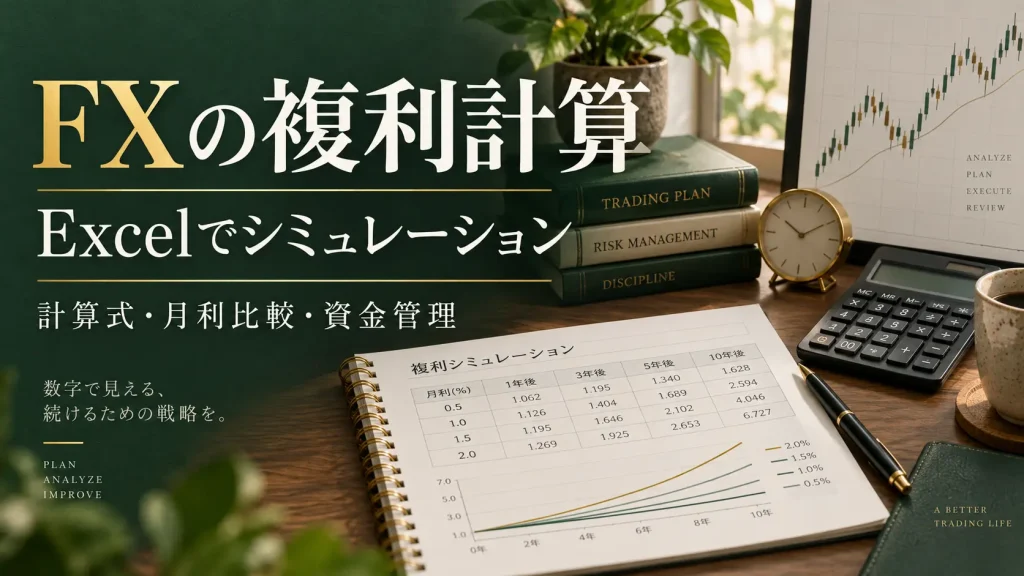
上は従来の月利5%の計算資料です。
| 確認する項目 | 計算結果 |
|---|---|
| 6か月後の資金 | 約134.01万円 |
| 12か月後の資金 | 約179.59万円 |
| 1,000万円以上になる最初の月 | 48か月(4年0か月) |
| 1億円以上になる最初の月 | 95か月(7年11か月) |
1,000万円に達するのは48か月目、1億円に達するのは95か月目です。
月利10%を仮定した場合
| 確認する項目 | 計算結果 |
|---|---|
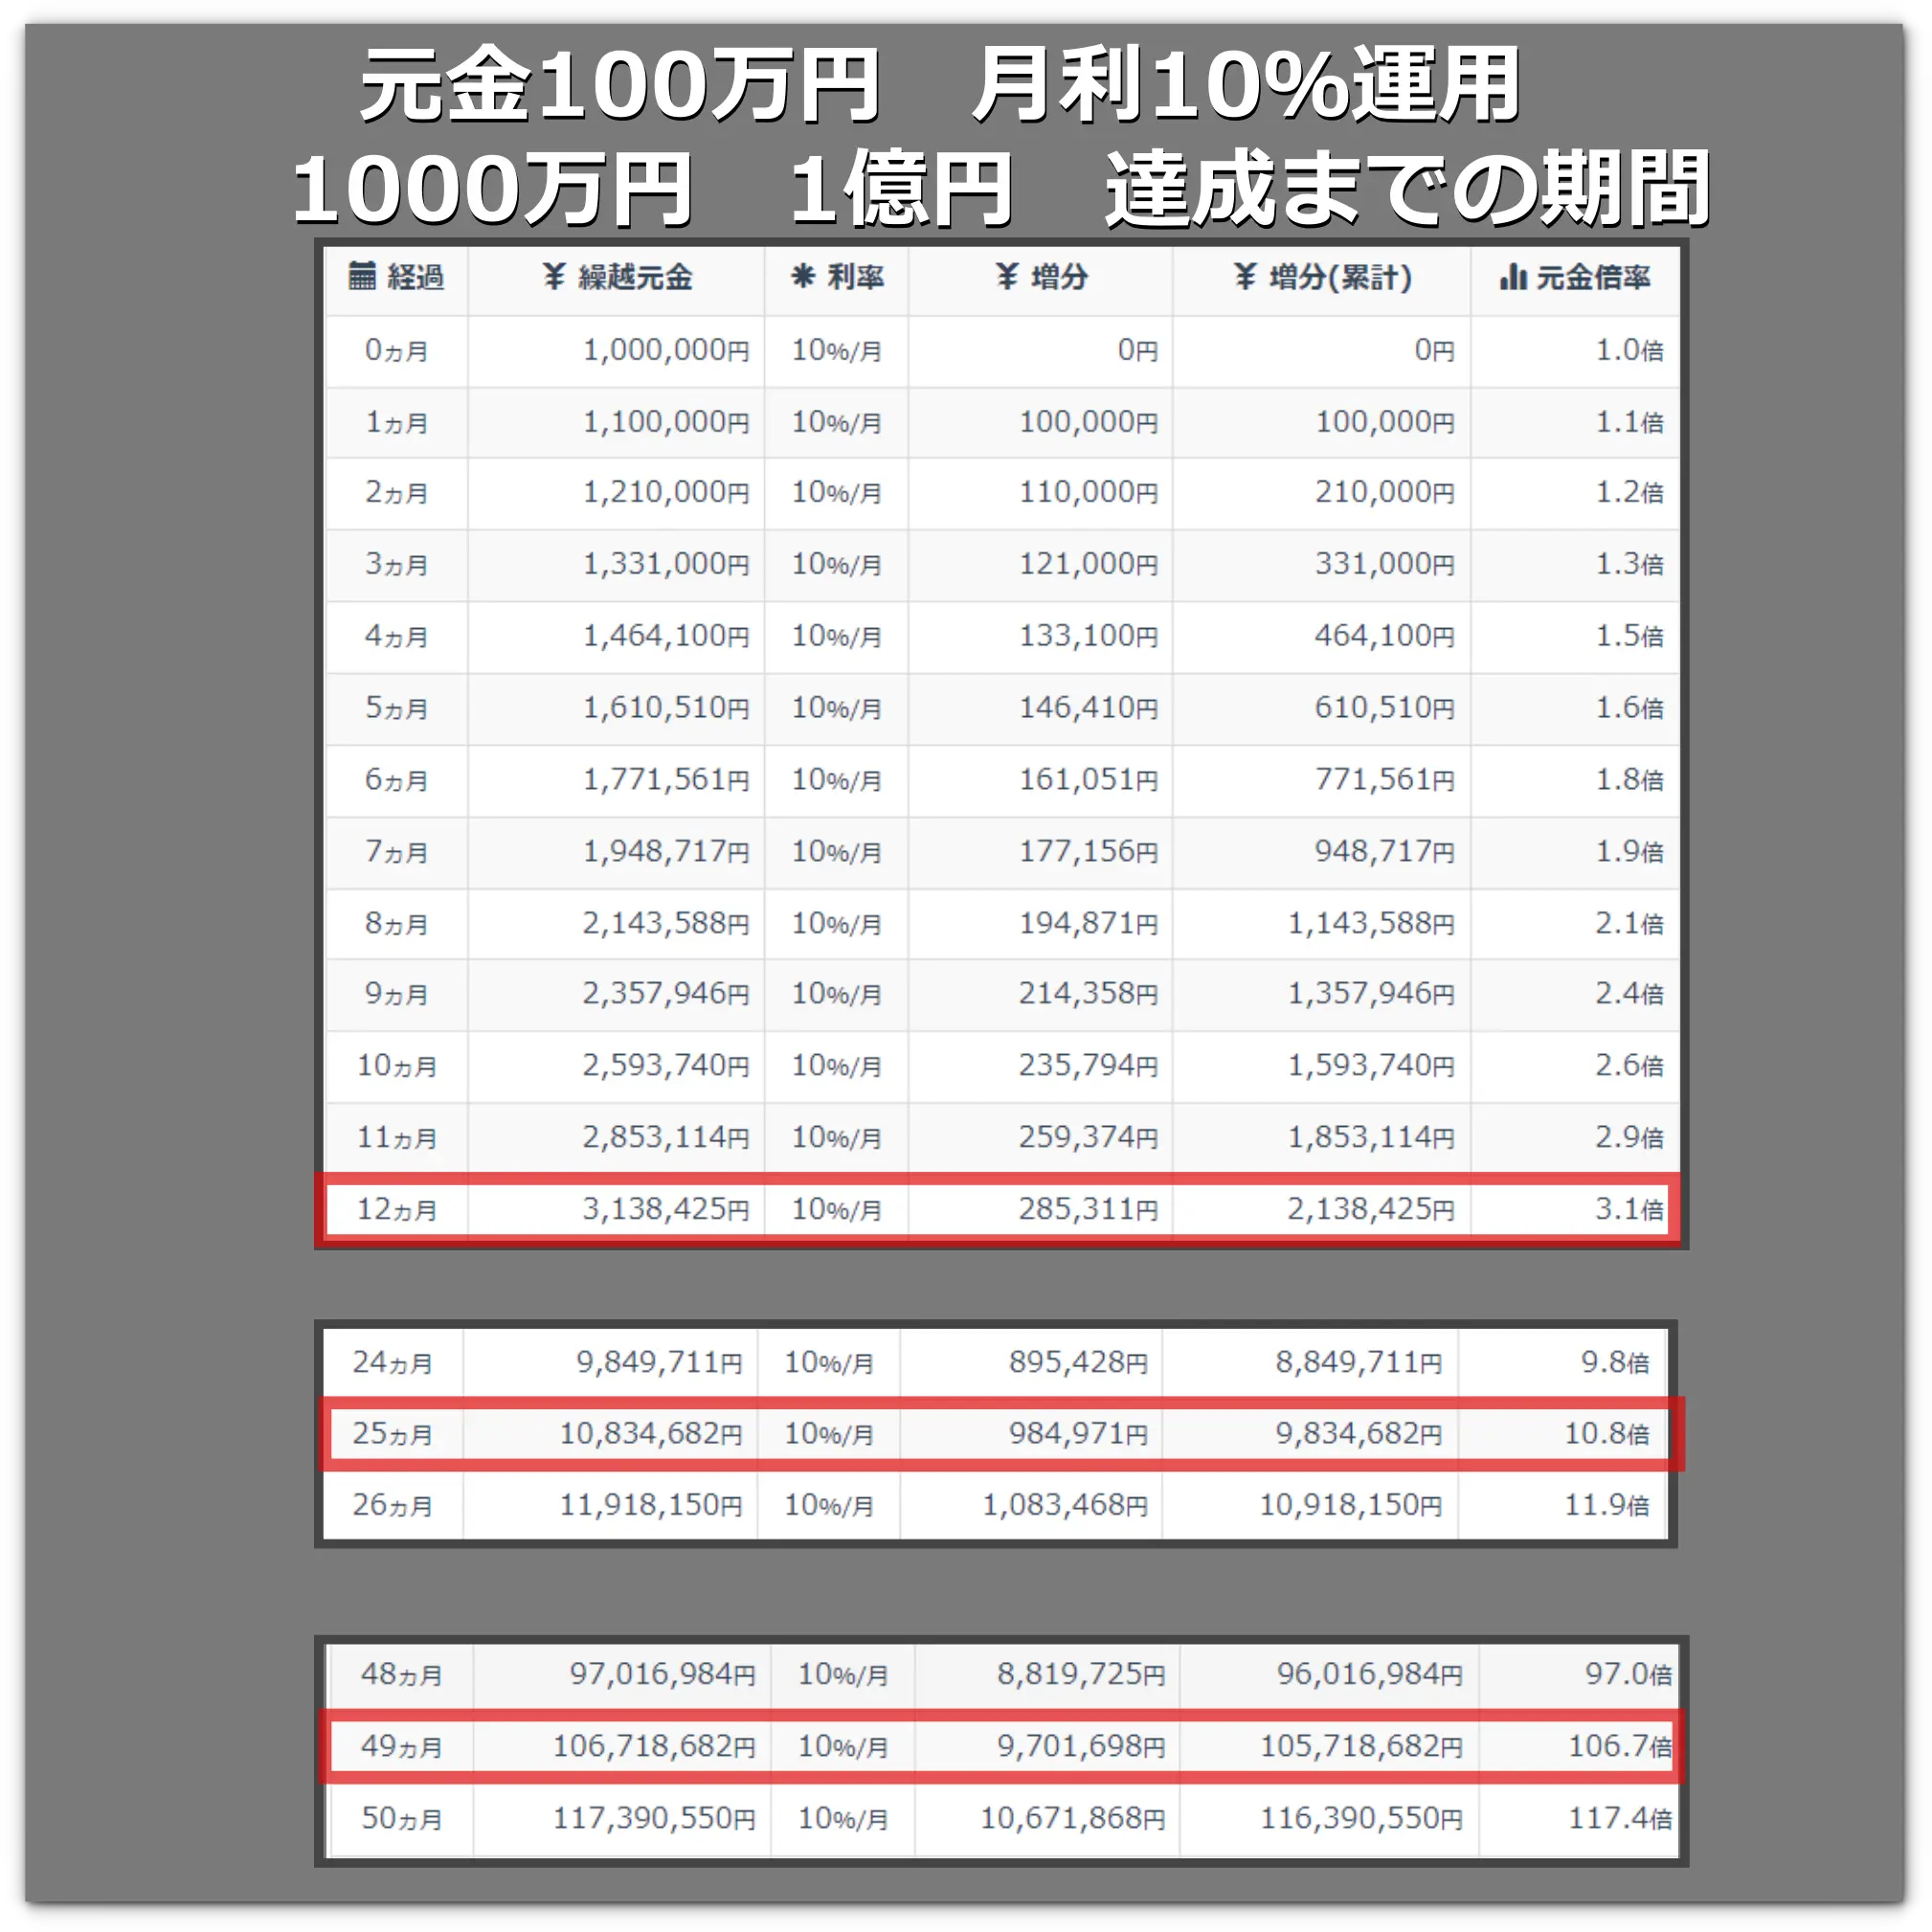
| 6か月後の資金 | 約177.16万円 |
| 12か月後の資金 | 約313.84万円 |
| 1,000万円以上になる最初の月 | 25か月(2年1か月) |
| 1億円以上になる最初の月 | 49か月(4年1か月) |
1,000万円に達するのは25か月目、1億円に達するのは49か月目です。
月利20%を仮定した場合
上の既存画像は「月利5%」の資料です。
月利20%の結果を示す画像ではないため、この条件の数値は下の表を確認してください。
| 確認する項目 | 計算結果 |
|---|---|
| 6か月後の資金 | 約298.60万円 |
| 12か月後の資金 | 約891.61万円 |
| 1,000万円以上になる最初の月 | 13か月(1年1か月) |
| 1億円以上になる最初の月 | 26か月(2年2か月) |
月利20%を12か月続ける計算では約891.61万円で、約298.60万円は6か月後の金額です。
1,000万円に達するのは13か月目、1億円に達するのは26か月目です。
複利のグラフは、利益率を固定した計算として読む
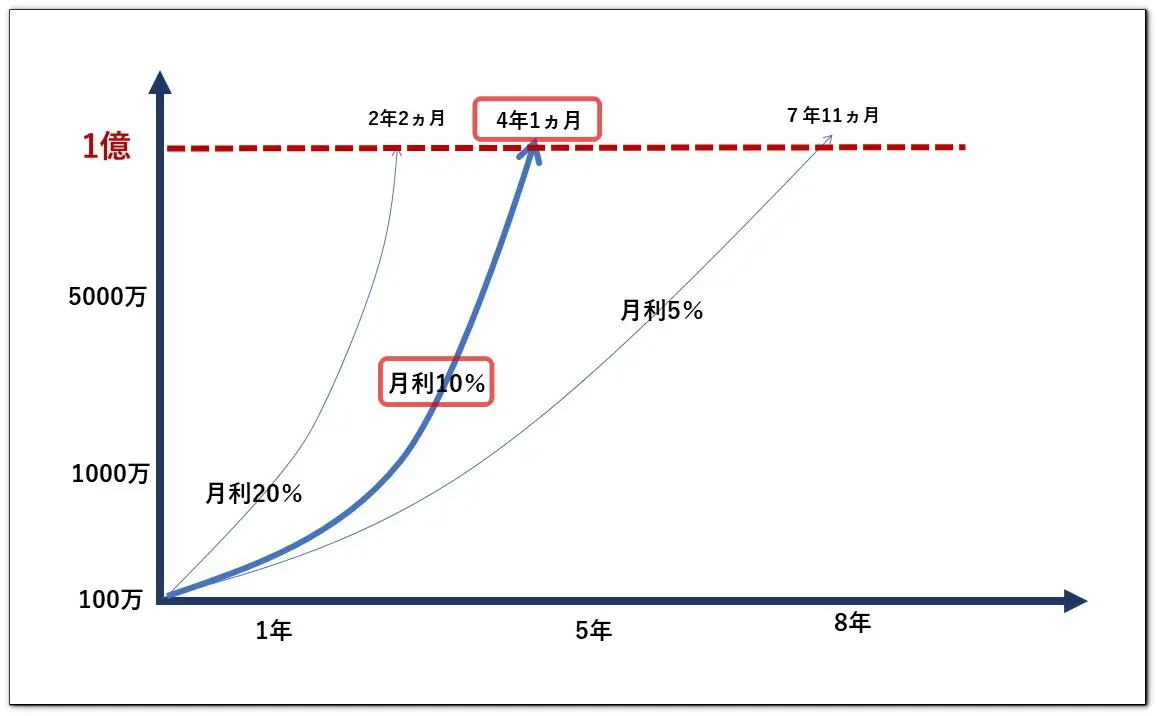
元のグラフは、一定の月利を仮定した資金の増え方を比較したものです。
実際のFX口座の資金推移や、将来の達成時期を表したものではありません。
金額や期間を確認する際は、検算した上の表を使ってください。
月利5%・10%は、年単位にするとどのくらい?
「月に数%」という言葉だけでは、1年続けたときの大きさが分かりにくいですよね。
| 毎月固定した利益率 | 12か月の複利で換算した増加率 |
|---|---|
| 1% | 約12.68% |
| 3% | 約42.58% |
| 5% | 約79.59% |
| 10% | 約213.84% |
| 20% | 約791.61% |
月利5%の固定計算でも年約79.59%、月利10%なら年約213.84%の増加を仮定しています。
「複利を使えば月利5~10%を簡単に目指せる」という意味ではありません。
目標額から逆算してロットを増やす前に、損失月や連敗を含めた自分の実績を確認しましょう。
なお、毎日1%を20日間複利で増やす計算は、1.0120-1=約22.02%です。
1%×20日=20%という足し算とは異なります。
数字の目標だけでなく、トレードの判断を学ぶ
リアルトレード20選&6大特典
エントリー・決済・見送りの判断を、実際のトレード事例で確認できます。
資金計画と合わせて、取引の根拠や振り返りの考え方を学びたい方へ。
勝率とリスクリワードから、取引ごとの複利を考える
月利の計算と、1回の取引で何%増減するかは別の話です。
元の記事で使っていた「4勝2敗」「3勝1敗」の例を、計算の前提を分けて確認してみましょう。
以下は、1勝で+5%・1敗で-5%、取引コストなしと仮定した説明用の例です。
5%リスクを推奨するものではありません。
| 取引の結果 | 固定額と複利の計算の違い |
|---|---|
| 4勝2敗 | 勝率は4÷6=約66.67%/初期資金の5%を毎回固定:+10%/毎回の現在資金の5%:1.05⁴×0.95²-1=約+9.70% |
| 3勝1敗 | 勝率75%/初期資金の5%を毎回固定:+10%/毎回の現在資金の5%:1.05³×0.95-1=約+9.97% |
| 1勝1敗 | 勝率50%/初期資金の5%を毎回固定:0%/毎回の現在資金の5%:1.05×0.95-1=-0.25% |
勝率だけで、手法の収益性や次の月の成績は決まりません。
実際の平均利益・平均損失・取引コスト・連敗を含めて確認する必要があります。
リスクリワード1:1で勝率50%なら、固定額の計算でも取引コスト前の損益は0です。
毎取引の実績を確認するときは、Excelトレードノートの入力・集計方法も活用してください。
複利運用で損失が出たら?連敗と資金の戻り方
毎回の現在資金に対して同じ割合の損失を出すと、残高は掛け算で減っていきます。
元金100万円から、毎取引で現在資金の5%を失う例で確認します。
| 連敗回数 | 残高と元金に戻すための増加率 |
|---|---|
| 5連敗 | 約77.38万円(約22.62%減)/元金に戻すには約29.24%増が必要 |
| 10連敗 | 約59.87万円(約40.13%減)/元金に戻すには約67.02%増が必要 |
| 20連敗 | 約35.85万円(約64.15%減)/元金に戻すには約178.95%増が必要 |
計算式は、残高=元金×0.95連敗回数です。
「損失にも利息が付く」のではなく、減った資金を元に戻すには、下落率より大きい上昇率が必要になるということです。
例えば10%失った資金は、その後10%増やしても元に戻りません。
100万円→90万円→99万円となり、元に戻すには約11.11%の増加が必要です。
FXで複利を取り入れる前に決めたい資金管理の5項目
① 1回の許容損失と、損切りまでの値幅を決める
許容損失額=現在の運用資金×損失を許容する割合です。
そこから、損切りまでの値幅と口座の取引単位に合わせてロットを計算します。
1%や2%を採用すれば必ず安全というわけではなく、複数のポジションを持つ場合は合計のリスクも確認します。
具体的な計算は、資金管理とロット計算のExcel解説で確認してください。
② 利益が出ても、負けを取り戻したくても、リスクを急に上げない
口座残高に合わせてロットを見直すことと、許容損失の割合を引き上げることは別です。
「今月勝っているから」「目標まで足りないから」という理由で、取引ごとのリスクを増やさないようにしましょう。
損失が続いた場合の見直し基準も、取引を始める前に決めておきます。
③ 月間利益や取引回数を、エントリーの義務にしない
毎月の目標を必ず達成しようとすると、条件のそろわない相場で入る原因になります。
利益率を固定するのはシミュレーションの前提であって、実際の取引では見送りも必要です。
相場を待つことと、振り返りを続けることを大切にしましょう。
④ 出金・税金・運用に回さないお金を分ける
利益の全額を再投資する必要はありません。
生活費や納税に備えるお金、出金する予定を先に分け、そのうえで運用に残す金額を決めます。
出金すれば、この記事の「利益を全額再投資する」表とは結果が変わります。
⑤ レバレッジとスワップを、利益の保証と考えない
損切りまでの値幅と許容損失額から決めたロットで取引できるか、必要証拠金も確認します。
デイトレードや複利運用のために、海外口座が必須というわけではありません。
国内の個人向け店頭FXではレバレッジの上限は25倍で、希望する取引量が口座の条件に収まらない場合は取引規模を見直します。
スワップポイントは受け取りだけでなく支払いになる場合があり、為替の損失も含めて考える必要があります。
金融庁は、FXでは元本や利益が保証されず、証拠金を超える損失が生じるおそれもあると説明しています。
FXの複利計算でよくある質問
複利なら、100万円から1億円に増やせる?
一定のプラスの利益率が続くという計算上の仮定では、到達月数を求められます。
ただし、FXでその利益率を継続できる保証はなく、計算上の期間を実際の達成予定として扱うことはできません。
月利と年利は、12倍すればよい?
毎月利益を再投資する複利の換算では、(1+月利)12-1を使います。
単純に12倍した結果とは異なるため、月利と年利を混同しないようにしましょう。
毎月の利益率が違うときは、どう計算する?
元金×(1+1か月目の利益率)×(1+2か月目の利益率)…と、実際の月ごとの増減を掛け合わせます。
例えば+10%の翌月に-10%なら、1.1×0.9=0.99で、元金より1%減っています。
月利の単純平均が0%でも、残高が元に戻るとは限りません。
少額なら、リスクを上げた方が複利の効果を得られる?
リスクを上げれば損失も大きくなり、複利計算どおりに資金が増えるわけではありません。
少額だからという理由だけで、1回の許容損失を大きくする必要はありません。
複利の計算と、実際の取引ルールを分けて考えましょう
複利計算は、利益を再投資したときの変化を理解するために役立ちます。
でも、表の金額を先に追いかけるより、損失が続いても取引を継続できる資金管理を考えることが大切です。
まずは自分の取引記録を確認し、入る場面・見送る場面・損切りのルールをそろえていきましょう!