
FXの税金は、取引の種類と、給与などを含めたその年の所得によって扱いが変わります。
申告分離課税の対象になる国内FXでは、2026年分の税率は所得税・復興特別所得税・住民税を合わせて20.315%です。
ただし、すべてのFX取引がこの税率になるわけではなく、「利益20万円以下なら税金がかからない」という意味でもありません。
この記事では、税金の計算、確定申告が必要になる条件、経費と損失繰越、会社員が気になる住民税の納付方法を順番に整理します。
情報確認日:2026年10月14日/日本の居住者である個人の2026年分の所得を中心に説明しています。
個別の取引や控除の適用は、対象年分の国税庁資料と、税務署・税理士・お住まいの自治体で確認してください。
FXの税率は一律?国内FXと海外FXの違い
まず、利用している取引が申告分離課税の対象かを確認します。
判断の基準は、国内・海外という呼び名だけでなく、取引の法的な区分と取引相手です。
| 比較項目 | 申告分離課税の対象となるFX | 対象外のFX(海外業者との取引など) |
|---|---|---|
| 所得の扱い | 先物取引に係る雑所得等 | 一般に雑所得・総合課税 |
| 税率 | 2026年分は原則20.315% | 所得税は課税所得に応じる累進税率 |
| 損益通算 | 同じ先物取引に係る雑所得等の範囲 | 申告分離課税のFXとは通算できない |
| 損失の繰越 | 一定の申告要件を満たせば翌年以後3年間 | 申告分離課税の3年間繰越制度は利用できない |
申告分離課税の対象は、一定の市場デリバティブ取引や、第一種金融商品取引業者・登録金融機関を相手方とする店頭デリバティブ取引です。
対象のFXで出た損失を、給与や株式の譲渡益などと自由に相殺することはできません。
海外FXも国内FXと同じ税率で計算できると思わず、契約先と取引の課税区分を先に確認しましょう。
参考:国税庁 No.1521「外国為替証拠金取引(FX)の課税関係」
FXの税金の計算方法|収入・所得・課税される金額を分ける
FXに口座へ入金した資金や出金額、そのままの口座残高を所得とするわけではありません。
対象年の取引報告書を基に、損益と収入として計上すべき金額、必要経費を整理します。
スワップポイントの計上時期などは取引の扱いが関係するため、業者の年間損益報告書・仕様と税務上の確認を合わせて行いましょう。

図の補足:図中の「収入100万円」は、利益120万円から経費20万円を引いた所得のイメージです。
実際に税率を掛ける金額は、必要経費に加え、損益通算・繰越損失・適用できる所得控除などを確認した後に決まります。
| 計算の段階 | 確認する内容 |
|---|---|
| 1.年間の損益を集計 | 1月1日~12月31日の報告書を口座ごとに確認する |
| 2.必要経費を整理 | 収入を得るために必要な費用を重複せず計上する |
| 3.通算・繰越・所得控除を確認 | 取引の課税区分と、それぞれの適用要件に沿って確認する |
| 4.課税される金額から税額を計算 | 申告分離課税の対象なら2026年分は原則20.315%で概算する |
例えば、申告分離課税のFXについて、控除などを反映した後の課税される金額が100万円なら、税額の概算は100万円×20.315%=203,150円です。
内訳は所得税150,000円、復興特別所得税3,150円、住民税50,000円です。
これは税率を理解するための概算例で、個別の申告税額は端数処理や控除等によって異なります。
所得控除を給与などの所得からすでに差し引いている場合に、FXからも同じ控除を二重に引くことはできません。
FXの確定申告はいくらから必要?20万円の条件
「FXをしている人は全員、利益20万円が基準」と考えると、申告の判断を誤ります。
会社員、FX以外に所得がない人、年金を受け取る人で確認する条件が違います。
| 状況 | 所得税の確定申告を確認する基準 |
|---|---|
| 1か所から給与を受ける会社員 | 給与がすべて源泉徴収の対象で、給与・退職所得以外の所得合計が20万円超なら原則必要 |
| 給与収入が2,000万円超・複数給与がある人 | 給与額や年末調整されなかった給与等を含めて別途判断する |
| FX以外に所得がない人 | 20万円の給与所得者向け特例は使わず、所得・所得控除等から申告要否を判断する |
| 公的年金を受け取る人 | 年金収入400万円以下・年金以外の所得20万円以下等の申告不要制度の条件を確認する |
20万円の判定はFXだけではなく、判定対象となる他の副収入の所得も合わせて行います。
例えば、FX所得15万円と別の副収入の所得10万円があれば、合計は25万円です。
本業があるというだけで20万円の特例を使えるわけではなく、自営業者には給与所得者と同じ基準を当てはめません。
参考:国税庁 No.1900「給与所得者で確定申告が必要な人」
20万円以下でも住民税の確認が必要
所得税の確定申告が不要になる場合でも、住民税の申告が必要なことがあります。
20万円は住民税を非課税にする基準ではありません。
また、医療費控除などのために所得税の確定申告を行う場合は、20万円以下の所得も併せて申告する必要があります。
所得税の確定申告を提出した場合は、通常その情報が自治体へ送られるため、住民税の申告を別途行う必要はありません。
基礎控除と扶養|古い38万円・103万円を使わない
基礎控除、扶養控除、配偶者控除、健康保険の扶養は、それぞれ別の制度です。
2026年分の所得税の基礎控除は、居住者で合計所得金額132万円以下の場合、104万円です。
合計所得金額が多くなると控除額が変わるため、全員が104万円を使えるわけではありません。
この2026年分の改正規定は2026年12月1日に施行され、2026年分に適用されます。
一方、所得税の扶養控除における親族の合計所得金額の要件は、2026年分では原則62万円以下です。
こちらも2026年12月1日施行の改正によるもので、年齢・生計などの要件も必要です。
本人の所得税が生じるかどうかと、家族が扶養控除を受けられるかは同じ判定ではありません。
FX所得には給与所得控除を使わないため、給与収入向けの「年収の壁」をそのまま当てはめることもできません。
配偶者の場合は配偶者控除・配偶者特別控除の条件を確認し、健康保険の扶養は加入先に別途確認しましょう。
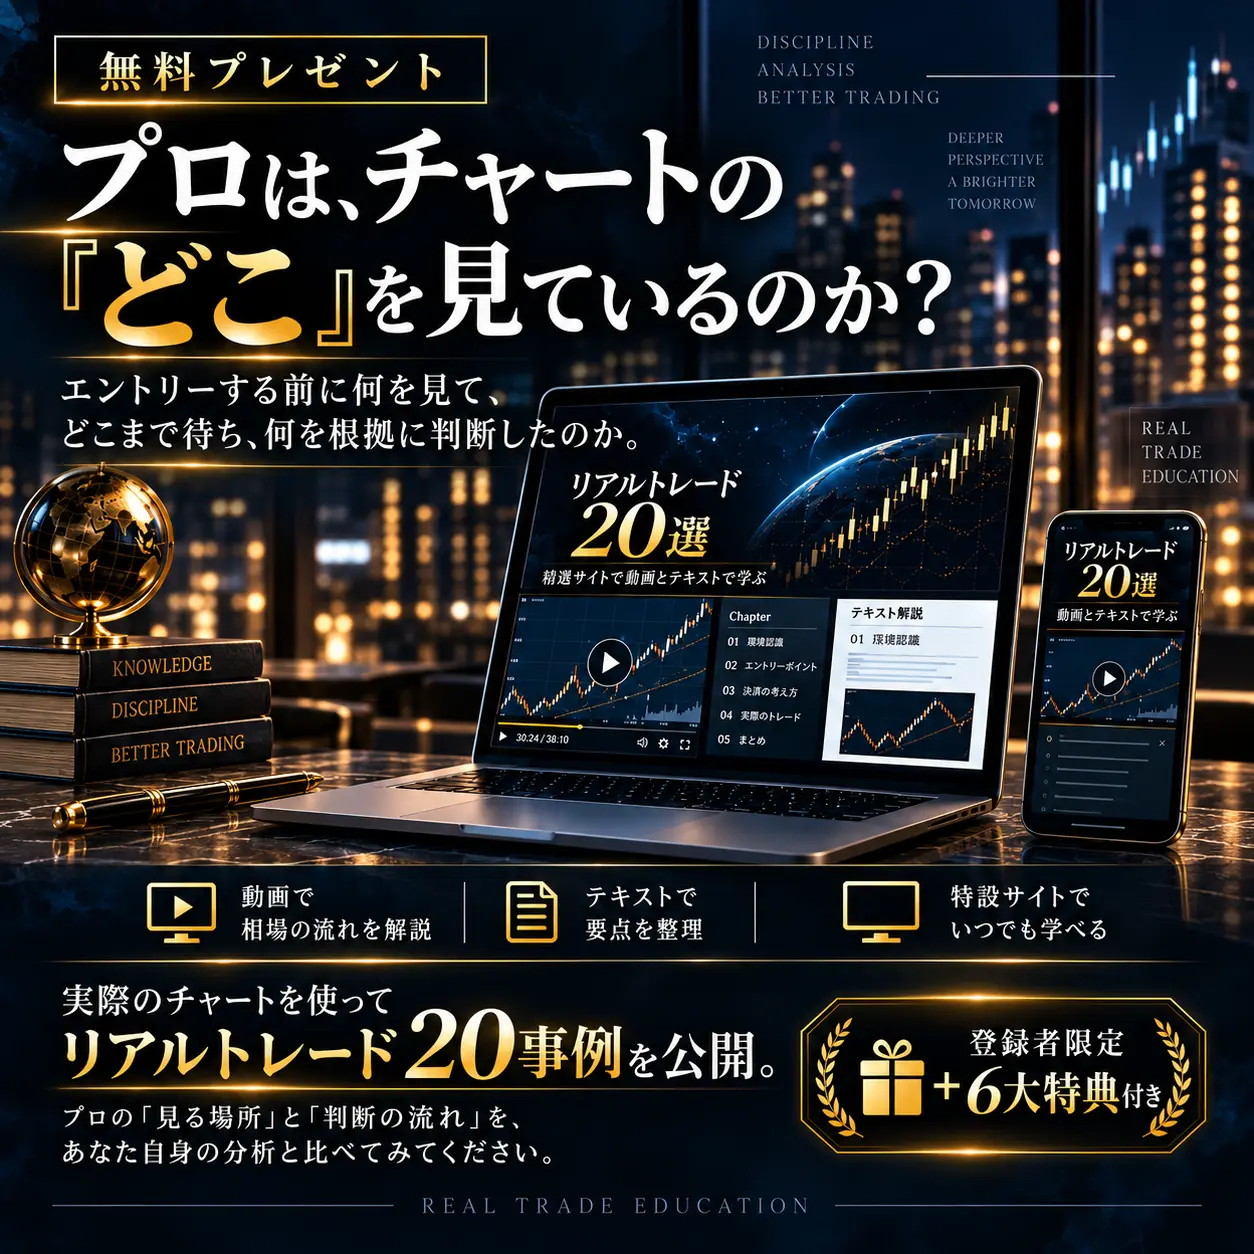
リアルトレード20選&6大特典
実際のチャートで、エントリー・見送り・決済の判断根拠を学びたい方へ。
エイクのリアルトレード20選と6大特典を通して、相場の見方と振り返り方を学べます。
FXの収入は会社に知られる?住民税と自分で納付の注意点
FXの確定申告をすると、取引の内容がそのまま勤務先へ通知される、という仕組みではありません。
ただし、給与から差し引く住民税の税額などをきっかけに、給与以外の所得があると推測される可能性はあります。
給与などに係る住民税の特別徴収は、自治体が計算した税額を勤務先が給与から差し引いて納める方法です。
給与・公的年金等以外の所得に係る住民税は、確定申告書の該当欄で「自分で納付」を選択して、普通徴収を希望する方法があります。
「自分で納付」を選べば、勤務先に必ず知られないと保証できるわけではありません。
自治体での処理や所得・控除の状況が関係するため、FX分を普通徴収にできるか、事前にお住まいの自治体へ確認してください。
勤務先の就業規則や申告・届出の必要性は、税金の納付方法とは別に確認しましょう。
会社への通知が心配でも、必要な税務申告を省くことは対策になりません。
FXの税金対策①|必要経費を正しく記録する
必要経費は、収入を得るために必要な支出かどうかを、実際の使い方と記録に基づいて判断します。
FXに関係する名前の費用だから、すべて自動的に経費になるということではありません。
| 費用の例 | 確認すること |
|---|---|
| 通信費 | 私用との区分、FXのために必要だった部分の根拠 |
| 書籍・資料・教材・セミナー | FXの収入を得るために必要な内容か、支払記録があるか |
| 印刷用紙・インク等 | 取引記録や分析などに使った部分を区分できるか |
| 交通費等 | 関連する学習・活動との必要性と利用記録を説明できるか |
私用と共通の費用は、取引記録などから必要な部分を明らかに区分できる範囲で検討します。
領収書、支払日、購入内容、使用目的、按分の根拠を残し、損益報告書に反映済みの手数料を二重に引かないようにしましょう。
FXの税金対策②|損失繰越は赤字の年から申告する
申告分離課税の対象となるFXでは、対象の先物取引等との通算後も残った損失を、一定の要件の下で翌年以後3年間繰り越せます。
損失が出た年に必要な付表・計算明細書を添えて確定申告し、その後も連続して必要な付表を添えた申告を行います。
繰越控除を使う年も所定の付表・明細書が必要で、途中に取引や利益がない年があっても申告を続ける点が大切です。
| 年 | 年間損益の例 | 確認する手続き |
|---|---|---|
| 1年目 | -50万円 | 損失を繰り越すための確定申告 |
| 2年目 | -50万円 | 前年の損失と当年の損失を整理して申告 |
| 3年目 | +200万円 | 要件を満たせば繰越損失100万円を控除 |
この例では、3年目に繰越損失を反映した後の金額は100万円です。
最終的な税額は、その他の適用できる控除等も確認して計算します。
海外FXなど、申告分離課税の対象外の取引に、この3年間の繰越制度を当てはめないでください。
参考:国税庁 No.1523「先物取引の差金等決済に係る損失の繰越控除」
法人化すれば節税になる?個人との違いを慎重に比較する
法人化は、FXの税金を必ず安くする方法ではありません。
法人の税制だけでなく、設立費用、会計処理、維持費、役員報酬、社会保険なども含めた比較が必要になります。
車や保険、家族への報酬も、会社名義にしただけで無条件に経費にできるものではありません。
また、開業届を出しただけでFX所得が事業所得になったり、青色申告特別控除が使えるようになったりするわけではありません。
取引の実態や所得区分を含む個別の判断が必要なので、税理士と個人・法人それぞれの負担を具体的に試算しましょう。
確定申告前に用意する資料と確認先
| 用意するもの | 使う目的 |
|---|---|
| 業者ごとの年間損益・取引報告書 | 対象年の収入と損益、課税区分を整理する |
| 必要経費の記録・領収書 | 金額と必要性、私用との区分を確認する |
| 給与・年金等の源泉徴収票、控除の資料 | FX以外の所得と控除を反映する |
| 過去の申告書と繰越損失の付表 | 損失の残額と連続申告を確認する |
国税庁の確定申告書等作成コーナーでは、画面の案内に沿って所得や控除を入力して申告書を作成できます。
所得区分や必要経費は税務署・税理士へ、住民税の納付方法は自治体へ、健康保険の扶養は加入先へ確認しましょう。
取引記録を整える方法は、損切り・資金管理のテーマ別解説も参考にしてください。
FXの税金についてよくある質問
利益20万円以下なら申告しなくていいですか?
給与所得者などの条件を満たす場合に、所得税の確定申告が不要になることがあります。
住民税の申告や、別の理由で確定申告をする場合の所得の申告は別に確認が必要です。
FXで損失が出た年も申告した方がいいですか?
申告分離課税の損失繰越を利用したい場合は、損失の年から所定の申告が必要です。
利益が出た年だけ申告すればよい、という制度ではありません。
税金は口座から出金したときにかかりますか?
出金したかどうかだけで所得を判断しません。
対象年の取引による損益や収入を、取引報告書と税務上の扱いに沿って確認します。
まとめ|取引の区分と申告する年分から確認する
FXの税金は、まず取引が申告分離課税の対象かを確認し、その年の損益・必要経費・控除を整理して計算します。
20万円の特例、扶養、住民税、損失繰越は別々の条件があるため、ひとつの金額だけで判断しないことが大切です。
税金のために不必要な支出を増やすより、取引記録と申告資料を日頃から残すことから始めましょう。