
「給料以外の収入を考えたい」「投資を学びたい」と思ったとき、FXが気になる方もいると思います。
FXには資金効率や取引時間などの特徴がありますが、初心者に一律に勧められる金融商品ではありません。
取引のしやすさと、利益を出し続けられることは別です。
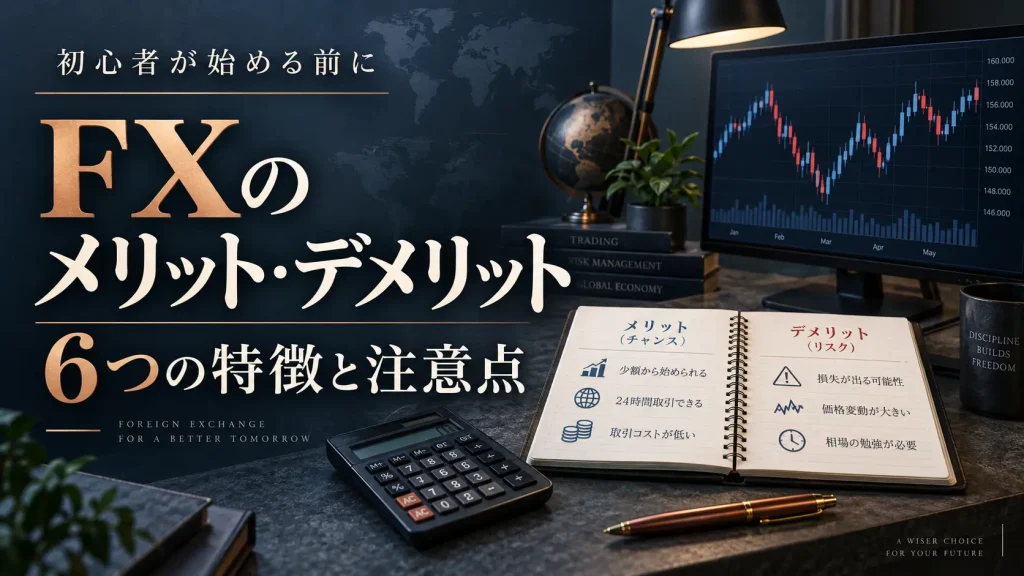
この記事では、FXの6つのメリットと、それぞれに対応するデメリット・注意点を整理します。
FXのメリット・デメリット6つを一覧で確認
| 特徴・メリット | 対応するデメリット・注意点 |
|---|---|
| ① 証拠金を使い、資金効率を調整できる | 大きな取引ほど、資金に対する損失の割合も大きくなる |
| ② 利益を再投資する資金運用を考えられる | 複利は利益が続く前提の計算で、損失や数量増加のリスクもある |
| ③ スプレッドなどのコストを比較できる | 手数料無料でもコストはあり、スプレッドの拡大やスワップ支払いに注意 |
| ④ 平日ほぼ24時間取引できる | 休日・メンテナンスは対象外で、深夜や早朝の無理な取引に注意 |
| ⑤ 学ぶ通貨ペアを絞れる | 通貨の組み合わせが少なくても、値動きの判断が簡単とは限らない |
| ⑥ 買い・売りの両方から取引できる | 上昇・下落のどちらでも、予想と逆に動けば損失になる |
FXは証拠金を差し入れて通貨を売買する取引で、元本や利益は保証されません。
相場の急変などで、差し入れた証拠金を超える損失が生じる場合もあります。
① レバレッジで資金効率を調整できる|損失も大きくなる
レバレッジとは、証拠金に対して大きな金額を取引できる仕組みです。
例えば、証拠金10万円で100万円分を取引している場合、実効レバレッジは10倍です。
次の表は、1米ドル=100円という仮定で、手数料・スプレッド・スワップを除いた計算例です。
| 条件 | 取引金額・数量 | 為替が1円逆に動いた場合の損失 |
|---|---|---|
| 証拠金10万円・実効レバレッジ1倍 | 10万円分・1,000米ドル | 1,000円(証拠金の1%) |
| 証拠金10万円・実効レバレッジ10倍 | 100万円分・10,000米ドル | 10,000円(証拠金の10%) |
少ない証拠金で大きな取引ができても、資金に対する損失が小さくなるわけではありません。
国内の個人向け店頭FXは、取引金額の4%以上の証拠金が必要で、レバレッジに換算すると25倍以下です。
これは上限であり、25倍まで使うことが適切という意味ではありません。
取引数量と損切り幅から想定損失を計算し、生活に必要なお金を取引に回さないことが大切です。
ロスカットも、必ず希望の価格で損失を止められる仕組みではありません。

② 利益の再投資を考えられる|複利は収益の保証ではない
利益を元本に加えて運用する考え方が複利です。
ただし、複利はFXだけのメリットではなく、FXで毎月一定の利益が得られることを示す仕組みでもありません。
以下の2枚は、100万円から始め、毎月一定率の利益が出て、利益を全額再投資するという仮定の計算画像です。
損失・コスト・税金・出金を考慮しておらず、実際の運用実績や将来の収益予測ではありません。
月利10%を12か月続けたと仮定する例
端数を途中で丸めずに計算すると、100万円×1.1の12乗で、12か月後は約313.8万円になります。

月利20%を12か月続けたと仮定する例
同じ前提で100万円×1.2の12乗を計算すると、12か月後は約891.6万円になります。

画像の円単位の値と、端数を途中で丸めない計算には、端数処理による差があります。
大切なのは、これを「毎月これだけ稼げる」という目標や期待に置き換えないことです。
資金が20%減ると元に戻すには残った資金に対して25%の利益が必要になり、利益だけでなく損失からの回復も考える必要があります。
利益に応じて取引数量を増やせば、次の損失額も増えるため、再投資は資金管理と分けて考えられません。
③ 取引コストを比較できる|手数料無料でもコストはある
FXでは取引手数料が無料のサービスもありますが、売値と買値の差であるスプレッドなどが取引コストになります。
表示された最小スプレッドだけでなく、適用時間・例外・急変時の拡大も確認してください。
「FXは外貨預金より必ず安い」とは一律に言えず、通貨・数量・保有期間・金融機関の条件によって比較結果は変わります。
| 比較する項目 | FX | 外貨預金 |
|---|---|---|
| 主なコスト | スプレッド・取引手数料・スワップ支払いなど | 円と外貨を交換する際の為替手数料など |
| 資金の仕組み | 証拠金を差し入れて行う取引 | 外貨で預ける預金 |
| 金利に関する受払い | スワップポイントは変動し、支払いになる場合もある | 預金金利や受取条件は銀行・商品によって異なる |
| 確認するリスク | 為替変動・レバレッジ・ロスカット等 | 為替変動による円換算元本割れ等 |
スワップポイントは、取引する通貨の金利差などを反映する調整額です。
必ず毎日受け取れる利息ではなく、受取りから支払いに変わることや、受払いのタイミングが業者ごとに異なることがあります。
リアルトレード20選&6大特典
実際のチャートで、エントリー・見送り・決済の判断根拠を学びたい方へ。
エイクのリアルトレード20選と6大特典を通して、相場の見方と振り返り方を学べます。
④ 平日ほぼ24時間取引できる|取引時間を増やす必要はない
世界の為替市場は時差を通じて動くため、FXは平日ほぼ24時間取引できる点が特徴です。
ただし、土日や業者のメンテナンス時間などは取引できず、開始・終了時刻は業者や夏時間によって異なります。
働きながら学ぶ場合も、自分が落ち着いて相場を確認できる時間を選べる点は利点です。
一方で、取引できる時間が長いからこそ、睡眠や仕事を削ってチャートを見続けないルールが必要になります。
重要な経済指標の発表時や流動性の低い時間帯では、値動きやスプレッドに注意してください。
「いつでも取引できる」は、「いつでも利益を出せる」という意味ではありません。
⑤ 学ぶ通貨ペアを絞れる|通貨の特徴と関連性を学ぶ
FXは米ドル/円やユーロ/米ドルなど、2つの通貨の組み合わせである通貨ペアを選んで取引します。
取扱い数は業者ごとに異なるため、一律に何通貨ペアまでと決めることはできません。
最初からすべてを追わず、観察する通貨ペアを絞れば、値動きの特徴を学ぶ対象を整理できます。
ただし、買い・売りの注文操作がシンプルでも、相場分析が簡単になるわけではありません。
金利・経済指標・政策などの影響に加え、複数の通貨ペアで同じ通貨を持つと、リスクが重なる場合もあります。
通貨ペアの数だけで、FXと株式のどちらが初心者に向くかを決めないことが大切です。
⑥ 買い・売りの両方から取引できる|方向を間違えれば損失になる
FXは買いからだけでなく、売りから取引を始めることもできます。
買いは買った価格より高く売れば、売りは売った価格より安く買い戻せば、為替差益を得る仕組みです。
ただし、コストを考慮する必要があり、予想と逆に動けば、買い・売りのどちらでも損失が生じます。
上昇・下落の両方向に取引の選択肢があることと、どんな相場でも利益を出せることは別です。
方向が判断しにくい場面や、損切りを決められない場面では、見送ることも選択肢になります。
副業としてFXを考える前に確認したいこと
FXの損益は、働いた時間に応じて支払われる給与とは異なり、安定収入とは限りません。
会社員の方は、勤務先の就業規則や届出の必要性なども、自分の勤務先に確認してください。
実際のお金で始める前に、次の順番で仕組みを学ぶと、確認することを整理しやすくなります。
| 順番 | 確認すること |
|---|---|
| 1 仕組みを学ぶ | 注文・決済・証拠金・レバレッジ・コストを理解する |
| 2 生活の条件を確認 | 必要な支払いと取引資金を分け、使える時間を決める |
| 3 損失のルールを考える | 損切り幅と数量、取引を中断する条件を決める |
| 4 デモや記録で確認 | 判断の根拠を記録し、想定と結果を照らして振り返る |
デモでうまくいっても、実際の約定や心理状態まで同じとは限りません。
取引業者の登録状況、契約内容、リスク説明も確認してください。
参考:金融先物取引業協会「FX取引を行おうとする個人投資家の皆さまへ」。
関連:損切り・資金管理を学びたい方へ/分析力を磨きたい方へ。
FXのメリット・デメリットについてよくある質問
初心者でも少ない資金でFXを始められますか?
最小取引数量や必要証拠金は業者・通貨ペア・為替レートによって異なります。
少額で注文できることと、損失リスクが小さいことを同じ意味にせず、数量と損切り幅から考えてください。
毎月10%の利益を複利で増やせますか?
毎月10%の利益が出ると仮定した計算はできますが、実際のFXで毎月その利益を得られる保証はありません。
損失・コスト・税金・出金によって結果は変わり、一定の月利を前提に生活費を計画するのは避けましょう。
FXは副業として必ずおすすめですか?
いいえ、使える資金・時間・経験・損失への対応などによって適否は異なります。
給与のように毎月決まった収入が得られるものとして考えず、仕組みとリスクを学んで判断することが大切です。
まとめ|6つのメリットとリスクをセットで理解する
FXには、資金効率、再投資の考え方、コストの比較、取引時間、通貨ペア、買い・売りの選択肢という特徴があります。
一方で、大きな取引による損失、複利への過度な期待、取引コスト、生活への負担、相場判断の難しさにも注意が必要です。
利益のイメージだけで始めず、生活に必要なお金を守り、自分で判断するための知識とルールを学んでいきましょう。